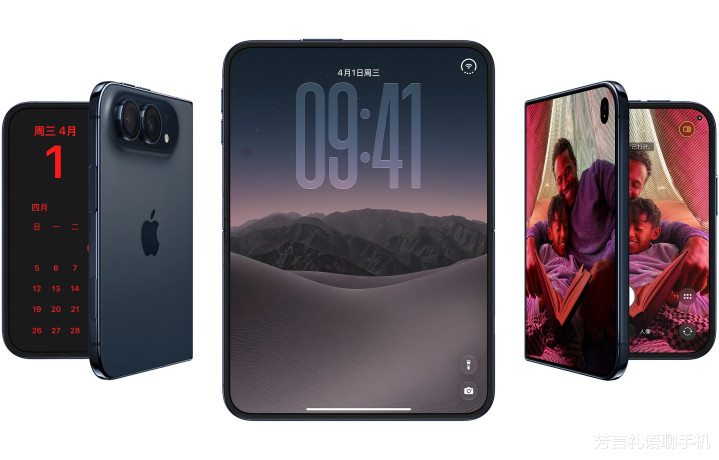
10 月 23 日,苹果首款折叠屏 iPhone Duo 正式在国内发售,国行起售价 15999 元。距离 9 月 10 日正式发布不过月余,围绕这款产品的讨论就始终居高不下 —— 黄牛加价回收、第三方 App 适配进度、媒体测评、友商表态,每一个相关话题都能轻易引发全网关注。
不少网友感到困惑:国产折叠屏厂商已经摸爬滚打了六七年,硬件迭代早已进入成熟期,为何 iPhone Duo 甫一上市,就能轻易抢走市场关注度?
元股证券:ygzq.hk答案或许还要回到 iPhone 最核心的护城河 ——App 生态。
和安卓阵营相比,iPhone 最大的特点在于软硬件的高度统一。这种统一体现在两个层面:一是硬件规格的一致性。每一代 iPhone 的各款机型都保持相近的硬件标准、旗舰级的性能下限,这种硬件层面的统一性,给软件体验的一致性打下了基础,也让第三方开发者的适配工作简单很多。二是芯片与系统的全自研。从 A 系列芯片到 iOS 系统,苹果从底层就按需设计、深度协同,软硬一体化的适配更精准,最终的使用体验也更完整。
反观安卓阵营,生态碎片化的问题始终存在:不仅不同品牌之间有着各自的系统定制与硬件壁垒,同一品牌内部从旗舰到入门机型,硬件配置、系统版本也差异巨大。开发者要覆盖全量安卓用户,往往需要调试多个版本,适配成本居高不下。
进入折叠屏时代,这个问题非但没有解决,反而被进一步放大。
安卓各家厂商的折叠方案差异极大:屏幕比例、折叠形态、交互逻辑、分屏规则各有一套,甚至同一品牌不同代际的产品,适配逻辑都可能不统一。对开发者来说,要为每一款折叠屏机型单独做调试,意味着极高的投入和极有限的回报,自然缺乏适配动力。最终的结果就是:折叠屏的硬件早已成熟,但软件体验始终跟不上 —— 除了少数和厂商深度合作的头部 App 之外,绝大多数第三方应用都没有做针对性适配,大多只是把直板机的界面简单拉伸放大,大屏的价值根本没有发挥出来。
而到了 iPhone Duo 这里,情况完全不同。统一的硬件尺寸、单一的系统版本,意味着开发者只要完成一次适配,就能覆盖所有 iPhone Duo 用户。
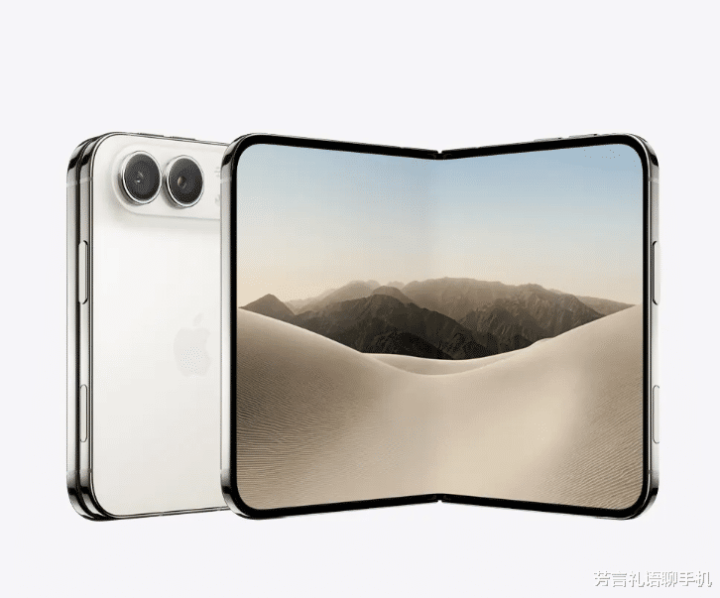
更关键的是苹果在生态规则上的强势推进。10 月 5 日,苹果在开发者官网发布公告,明确要求:自 2027 年 4 月起,所有提交至 App Store Connect 的新应用与应用更新,都必须包含 iPhone Duo 的机型截图,覆盖外屏、内屏两种显示场景。这条规则同时适用于新上架应用和存量应用的版本更新 —— 换句话说,明年 4 月之后,不适配折叠屏的应用,连版本更新都无法通过审核。这也是折叠屏发展至今,第一次有厂商通过平台规则,从制度层面推动全量应用的生态适配。
就在发售前一天(10 月 22 日),苹果又发布官方博文,宣布将在 App Store 中上线全新的“Made for iPhone Duo”专属标识,用于标记已经完成适配的应用与游戏。获得该标识的应用,不只是 “能在大屏上运行”,更代表它充分利用了 iPhone Duo 的内外双屏特性、更大的显示区域,以及折叠形态下的多场景交互能力。
站在开发者的视角,苹果的用户规模和平台话语权,已经到了足以反向约束应用的程度。
如果是某一家安卓折叠屏厂商,应用不适配,用户大概率会归咎于手机厂商优化不到位,甚至可以为了常用应用换一个安卓品牌。但面对苹果,情况就反过来了:如果一款应用在 iPhone Duo 上体验糟糕,用户更多会指责应用开发商不用心。
也正因此,各大主流 App 都将适配 iPhone Duo 列为优先级事项,密集官宣适配进展;即便网上出现适配不充分的讨论,官方也会第一时间出面说明、跟进优化。
正是凭借全球统一的生态规则、庞大的用户基本盘,以及可预期的完整折叠屏体验,多家机构对 iPhone Duo 的市场前景都持乐观态度。

IDC 预计,iPhone Duo 首年出货量将突破 1000 万部,2027 年苹果有望拿下全球折叠屏市场约 40% 的份额;高盛在基准情景下预测,2026 年、2027 年 iPhone Duo 出货量将分别达到 1300 万部、3300 万部;据 Digitimes 最新报道,受预购需求超预期推动,苹果已将未来 12 个月的出货目标上调约 44%,至 1400 万部。
折叠屏赛道发展至今,硬件已不是最大的门槛,真正决定格局的国泰证券,是生态的完成度与话语权。这一次,苹果带着成熟的生态规则入场,或许真的要改写整个折叠屏市场的走向。安卓阵营要想争夺市场,生态整合已经成了当务之急。
元股官方-综合理财港提示:本文来自互联网,不代表本网站观点。