风险提示:本文所有数据来源于Wind、上市公司公开财报,仅为产业资金动向与企业基本面客观复盘,不构成任何投资参考与交易指引。市场风格切换、下游需求不及预期、行业估值波动,均会引发板块走势变化。
二季度A股赛道风格完成一次彻底切换,从顶级牛散的调仓动作里,能直观看出当下市场的核心主线变化。
章建平及其关联家族账户,在今年二季度完成了一次量级极大的持仓重构。此前重仓的多只传统资源、周期类个股,悉数退出前十大流通股东名单,北方稀土、四川黄金、西部材料、东材科技等标的均不见其持仓踪迹。
撤离周期赛道的百亿资金,并没有选择空仓观望,而是精准集中布局AI算力硬件全产业链。根据最新公开统计数据,章建平家族在5家算力核心企业的合计持仓市值,已经逼近167亿元。
不同于普通散户的短线跟风交易,这类大额长线调仓,代表着对产业中长期景气度的笃定判断。本轮布局没有触碰AI应用、大模型题材,全部聚焦算力基建、传输硬件、上游原材料等实体落地环节,产业指向性十分清晰。
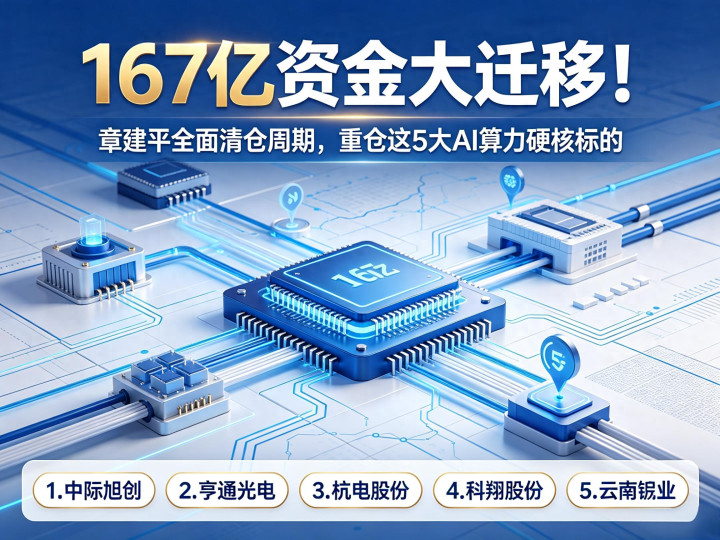
一、中际旭创:高速光模块龙头,算力传输核心底座
在整套重仓组合里,中际旭创是市值权重最高的核心标的,也是本轮AI硬件行情的核心支柱。
作为全球高速光模块主力供应商,公司产品深度适配超算中心、AI大模型训练集群的数据传输需求。越是高阶的算力设备,对光模块的带宽、速率、稳定性要求就越高,高速光模块是算力集群搭建无法替代的基础硬件。
二季度章建平全新入场,新进持股593.48万股,顺利跻身公司第九大流通股东。从产业经营数据来看,2026年公司高端产品迭代节奏极快,800G光模块持续保持高出货量,市场需求始终维持高位。
更关键的是1.6T新一代产品已经进入加速放量阶段,头部客户的年度订单基本全部锁定,不少海外客户的采购计划已经提前排布至2027年。充足的长周期订单,为公司后续业绩增长提供了极强的确定性支撑。
炒股杠杆公司二、亨通光电:全链条光通信龙头,双产业逻辑共振
很多人只关注光模块成品的热度,却忽略了上游光通信基建的稀缺性。光纤预制棒的产能建设周期长达18至24个月,漫长的扩产周期,让算力爆发下的光纤供需缺口长期存在。
亨通光电拥有行业稀缺的光棒、光纤、光缆、光网络一体化完整产能,能够完整承接算力中心扩容带来的传输硬件需求。
二季度章建平新进成为公司第五大股东,家族关联账户同步布局,形成双账户重仓格局。这套同步加仓的操作,也能看出资金对这家企业的重视程度。
经营层面,公司今年业绩弹性十分亮眼,上半年光通信业务营收同比增幅突破130%,板块毛利率站稳60%以上,盈利质量远高于行业平均水平。除此之外,公司能源互联业务储备充足,截至六月末在手订单规模达到240亿元,算力通信+新能源的双主线布局,大幅降低了单一赛道波动带来的经营风险。
三、杭电股份:光纤细分标的,靠海外市场打开增量空间
杭电股份的业务结构相对务实,以电力电缆为基本盘,同时持续深耕光通信产品研发生产,贴合新型算力基建的建设需求。
行业整体景气上行的背景下,公司没有陷入国内市场的低价内卷,主动调整经营策略,持续收缩低毛利、低附加值的传统业务,把全部资源倾斜到高潜力新品和海外市场拓展上。
二季度章建平新进持股,成为公司第三大股东。现阶段公司光通信产品的海外拓展成效显著,外贸订单占比已经超过七成,依靠稳定的海外渠道持续消化新增产能。
同时公司紧跟行业技术迭代,持续研发算力专用电缆、机器人电缆等新型产品,不断完善高端产品矩阵,贴合未来智能化、算力化基建的升级趋势。
四、科翔股份:高阶PCB核心厂商,AI服务器硬件承载核心
元股证券:ygzq.hkAI服务器的迭代升级,不止体现在芯片、光模块上,作为硬件承载基底的PCB电路板,技术门槛也在持续抬升。传统普通板材,已经无法适配高阶算力设备的高频、高速运行需求,行业整体向46层高阶服务器板迭代升级。
科翔股份深耕PCB行业二十余年,对行业技术趋势、产品迭代节奏的把握十分精准。公司主动跟进高阶服务器板材的升级方向,重点研发HVLP3、HVLP4低粗糙度铜箔技术,匹配高端AI服务器的生产标准。
二季度章建平全新建仓,位列公司第七大流通股东。旗下子公司的低介电氮化硅陶瓷材料,已经完成小批量试制工作,按照规划将在2026年正式导入AI服务器供应链,后续会持续打开高端业务的增长空间。
五、云南锗业:战略原材料龙头,算力上游稀缺资源标的
锗属于高端制造不可或缺的战略小金属,也是光纤生产的关键掺杂材料。AI算力中心大规模扩容,带动光纤需求持续增长,上游锗资源的消耗量也随之稳步提升。
除此之外,公司布局的磷化铟、砷化镓等化合物半导体材料,是光通信器件、高端射频硬件的核心原材料,深度受益于AI硬件产业升级。
二季度章建平新进布局,成为公司第四大股东。从半年报数据来看,公司化合物半导体业务已经进入高速增长期,上半年该板块营收1.42亿元,同比增幅超154%,板块毛利率接近48%,盈利成长性突出。
现阶段公司多项高端产能项目稳步推进,年产45万片磷化铟单晶片项目、太空光伏锗晶片项目有序落地,持续夯实上游原材料的产能储备,长期贴合算力产业扩容需求。
六、全景复盘:五大标的串联AI算力完整硬件链条
整合五家企业的布局方向,能清晰读懂百亿级资金的核心研判逻辑。
这次调仓不是随机分散布局,而是沿着AI算力硬件的完整物理链路精准卡位。从中际旭创的高速光信号传输,到亨通光电、杭电股份的光纤传输基建,再到科翔股份的服务器PCB承载基底,最后锁定云南锗业的上游核心原材料。
从终端硬件、传输设备到上游资源材料,整条算力硬件产业链的核心环节,全部被本轮持仓覆盖。

放在行业大环境来看,这组持仓思路和市场普通炒作完全不同。当下多数短线资金偏爱AI应用、智能体等题材概念,波动快、持续性弱。而大额长线资金,更看重产业真实落地、订单真实兑现、产能真实释放的实体环节。
周期板块的撤离,本质是传统存量产业增长空间受限;算力硬件的重仓,是押注新基建、AI产业化的长期增量红利。新旧赛道的资金切换,代表着产业增长主线的彻底更迭。
个人深度思考:算力赛道后续核心跟踪逻辑
从二季度完整调仓动作来看,AI算力硬件已经从题材阶段,进入业绩兑现的核心周期。
后续这条赛道的机会,不会是普涨行情,只会集中在有真实产能、有持续订单、有技术迭代的实体硬件企业。短期的股价涨跌,无法左右产业的长期升级节奏,硬件基建的扩容需求,会长期持续释放。
普通投资者跟踪这条赛道,不用被短期盘面波动干扰。重点关注高速光模块的订单持续性、光纤产能的供需格局、高阶PCB的客户认证进度、上游半导体材料的出货增量。
贴合真实产业数据、坚守落地性强的硬核赛道合法炒股配资开户,才能跟上本轮AI产业化的长期红利周期。
元股官方-综合理财港提示:本文来自互联网,不代表本网站观点。